Neuf
 Occasion
 Location
 Bateaux
 Moto
 Utilitaires
 Services
 Actualité

Votre véhicule est-il assuré en cas de dommages causés par une émeute ?
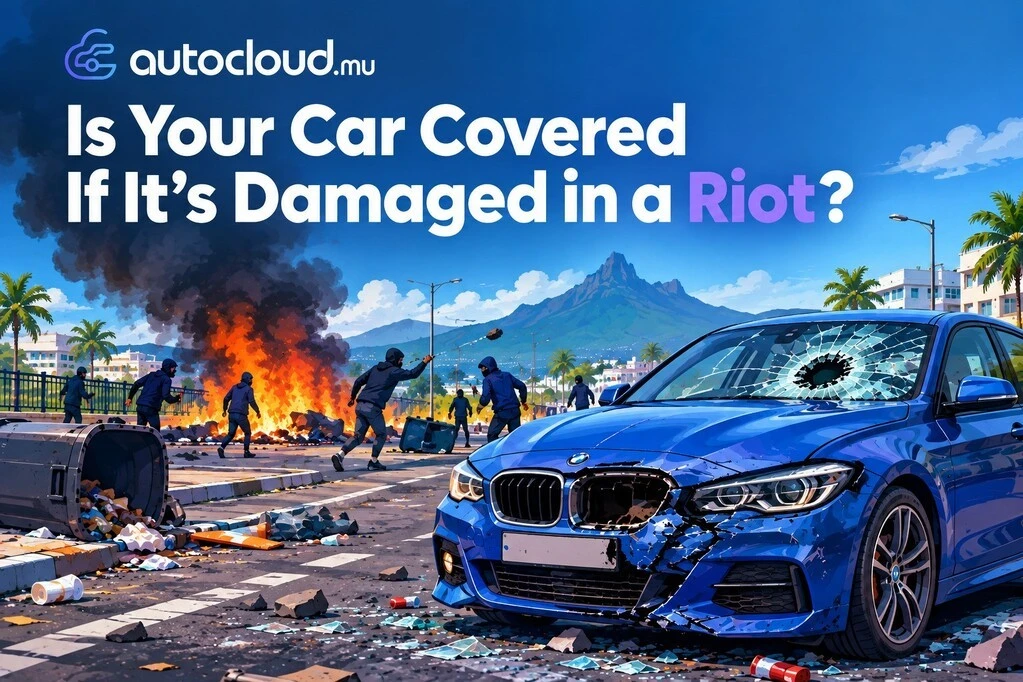
Les troubles survenus dans la nuit du lundi 12 octobre ont causé des dommages bien plus profonds que de simples bris de glace. Des véhicules ont été incendiés à Résidence Barkly et ailleurs, et certains propriétaires ont découvert mardi matin leur voiture brûlée ou cabossée, avec une question urgente en tête : leur assurance prendra-t-elle les dégâts en charge ? La réponse dépend essentiellement de deux éléments : le type de couverture souscrite et les clauses de votre contrat. Conformément au Road Traffic Act, tout véhicule circulant sur les routes mauriciennes doit au moins avoir une couverture au tiers. Cette assurance protège les autres : elle couvre les dommages corporels que vous pouvez leur causer ainsi que les dégâts matériels occasionnés à leurs véhicules ou à leurs biens. En revanche, elle ne couvre pas les dommages subis par votre véhicule. Si celui-ci a été endommagé lors des troubles et que vous disposez uniquement d’une assurance au tiers, vous ne pourrez prétendre à aucune indemnisation au titre de votre contrat. L’assurance tous risques offre une protection supplémentaire pour votre propre véhicule. Un contrat classique proposé à Maurice couvre généralement les collisions, les incendies, les vols et les actes de vandalisme. Mais attention à un point essentiel. De nombreux guides internationaux indiquent que les assurances tous risques couvrent automatiquement les dommages causés lors d’émeutes. À Maurice, il serait imprudent de partir de ce principe. Certains contrats locaux couvrent les actes de vandalisme, mais excluent expressément les dommages liés aux grèves, aux émeutes et aux troubles civils. Les clauses relatives au terrorisme peuvent également être formulées de manière très générale et parfois englober des actes associés à des barrages routiers ou à des perturbations des services publics. Une garantie couvrant les émeutes, les grèves et les troubles civils est souvent proposée en option, moyennant une surprime. Si cette garantie figure dans les conditions particulières de votre contrat, vous êtes dans une position nettement plus favorable. Dans le cas contraire, une demande d’indemnisation pour une voiture incendiée ou vandalisée cette semaine pourrait être contestée, même si vous disposez d’une assurance tous risques. La seule façon d’en avoir le cœur net est de consulter les conditions particulières de votre contrat ou de contacter votre assureur dès aujourd’hui. Si votre véhicule a été endommagé, agissez rapidement. Les contrats d’assurance locaux prévoient des délais de déclaration stricts. Ne pas les respecter peut compromettre votre demande d’indemnisation. Signalez immédiatement les faits à la police et conservez le numéro de référence de votre déclaration. Informez votre assureur sans tarder. De nombreux contrats imposent une première déclaration dans un délai de quelques jours, suivie rapidement d’un compte rendu écrit détaillé. Photographiez tous les éléments utiles : les dégâts, la plaque d’immatriculation, le lieu de l’incident et ses environs. Demandez des devis de réparation, mais n’engagez aucun travail sans l’accord préalable de votre assureur. Celui-ci peut se réserver le droit de choisir le garage. Évitez de conduire un véhicule endommagé. Les dommages supplémentaires qui pourraient en résulter risquent de ne pas être couverts. Conservez au même endroit tous vos documents, dont les conditions particulières du contrat, les reçus de remorquage et les échanges avec votre assureur. Maurice n’avait pas connu de troubles d’une telle ampleur depuis 1999 et personne ne s’attend à ce qu’ils se reproduisent prochainement. Mais une assurance ne peut vous protéger que si la garantie appropriée a été souscrite en prévention de tout problème. Chez AutoCloud.mu, nous pouvons vous aider à obtenir un devis d’assurance automobile précisant clairement les risques couverts, y compris les émeutes et les troubles civils. Renseignez-vous dès maintenant, pendant que votre véhicule est encore intact.Assurance au tiers : Votre véhicule n’est pas couvert
Assurance tous risques : Une protection plus étendue, mais attention aux exclusions
Les démarches à suivre pour demander une indemnisation
Posez la question avant d’avoir besoin de la réponse
Plus d'articles
![Guide pratique pour circuler pendant un couvre-feu]()
Guide pratique pour circuler pendant un couvre-feu
Un couvre-feu bouleverse presque du jour au lendemain le rythme de la vie quotidienne. Pour ceux qui utilisent leur voiture ...En savoir plus![Circuler après une nuit de tensions : Ouverture des routes, arrêt des transports en commun et conséquences pour les automobilistes]()
Circuler après une nuit de tensions : Ouverture des routes, ...
Ce mardi 13 octobre, l’île Maurice s’est réveillée avec des établissements scolaires fermés, un Metro Express à l’arrêt ...En savoir plus![Contrôles routiers : Près d’un véhicule sur quatre en infraction durant le week-end]()
Contrôles routiers : Près d’un véhicule sur quatre en ...
Si vous avez circulé sur les routes mauriciennes du samedi 3 au lundi 5 octobre, vous êtes probablement tombé sur un barrage ...En savoir plus